Olympe Gestion Patrimoine
Retraites 2027 : la moindre revalorisation des pensions concerne aussi les dirigeants
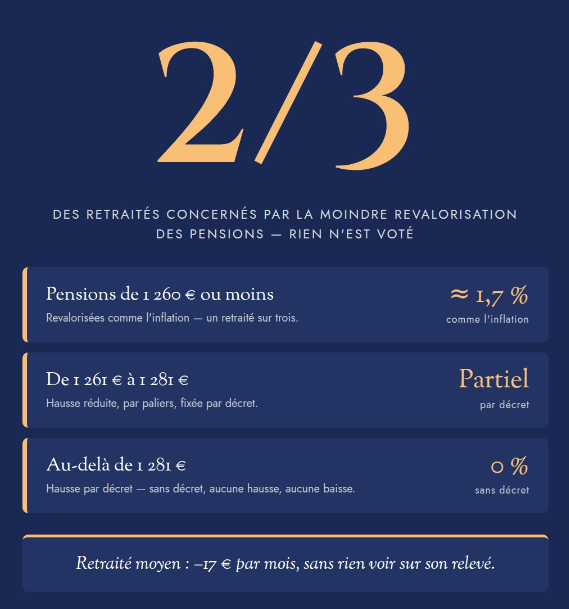
Les retraités n’ont pas fini d’entendre parler du budget 2027. Le projet de loi de financement de la Sécurité sociale (PLFSS) prévoit une moindre revalorisation des pensions de retraite de base pour deux retraités sur trois : seules les pensions les plus modestes suivraient l’inflation. Le texte a été rejeté par l’Assemblée nationale le 23 octobre et arrive au Sénat le 9 novembre — rien n’est voté. Pour un dirigeant, la leçon n’est pourtant pas à chercher dans les tribunes : elle est dans la mécanique. Voici ce que prévoit l’article 35, ce qu’il coûterait, et ce qu’il signifie pour la préparation de votre retraite.
Ce que prévoit l’article 35 du PLFSS 2027
Aujourd’hui, les pensions de retraite de base sont revalorisées chaque 1er janvier selon l’inflation. L’article 35 du PLFSS 2027 dérogerait à cette règle selon un mécanisme à trois étages :
- Pensions totales de 1 260 € brut par mois ou moins (base, complémentaires et réversion comprises) : revalorisation normale, comme l’inflation — soit environ un tiers des retraités.
- De 1 261 € à 1 281 € : quatre petits paliers reçoivent une hausse réduite, fixée par décret, pour éviter un effet de seuil brutal.
- Au-delà de 1 281 € : le gouvernement « peut » accorder une hausse par décret, inférieure à l’inflation. À défaut de décret — et au plus tard le 31 octobre 2027 — le coefficient est fixé « à un » : la pension n’augmente pas.
Deux garde-fous : aucune pension ne baisse en euros, et le décret peut être pris plusieurs fois dans l’année, toujours à la hausse, avec effet rétroactif au 1er janvier. Le seuil s’apprécie par personne, au 31 décembre 2026. Ce qui se joue n’est donc pas une baisse, mais la perte de la hausse annuelle — un manque à gagner qui ne se voit sur aucun relevé, mais qui se cumule chaque année.
Les montants, concrètement
La revalorisation légale du 1er janvier 2027 est estimée à 1,7 % par la Commission des comptes de la Sécurité sociale (à confirmer mi-novembre). Si l’article 35 était appliqué tel quel, avec gel au-delà du seuil :
- un retraité à la pension moyenne de 1 705 € brut perdrait 17 € par mois, soit 204 € par an ;
- un ancien fonctionnaire d’État à 2 342 € perdrait 39,81 € par mois ;
- un couple de deux retraités moyens perdrait 45,33 € par mois, impôt compris — le projet de budget prévoyant par ailleurs de plafonner l’abattement de 10 % sur les pensions.
Le gouvernement attend de la mesure environ 3 milliards d’euros d’économies en 2027. Des ordres de grandeur utiles pour lire la suite : même quand la pension ne baisse pas, une sous-indexation reconduite année après année érode le pouvoir d’achat de la retraite en silence, de façon cumulative. Pour les complémentaires du privé, la dynamique diffère : l’Agirc-Arrco a retenu +1,4 % pour 2027, décidé par les partenaires sociaux — preuve que la revalorisation n’est pas qu’une affaire d’inflation, mais aussi de négociation.
Où en est le texte
Le calendrier parlementaire permet de lire les prochaines semaines :
- 16 octobre : la commission des affaires sociales de l’Assemblée supprime l’article 35.
- 23 octobre : l’Assemblée rejette la partie recettes du PLFSS (115 voix contre 1) ; le texte tombe dans sa version initiale, sans que les pensions aient été discutées en séance.
- 9 novembre : le Sénat examine le texte du gouvernement, article 35 compris.
- Alternative portée par le rapporteur général : laisser les partenaires sociaux négocier le coefficient — comme pour l’Agirc-Arrco (+1,4 % pour 2027) — avec, à défaut d’accord, une revalorisation de 1,4 %.
Rien n’est donc joué : la mesure peut être supprimée, amendée ou remplacée. Elle peut aussi reparaître à tout moment du débat budgétaire. C’est précisément ce que les retraités — et les dirigeants — doivent intégrer : l’indexation des pensions n’est plus une donnée acquise, mais une décision annuelle.
Ce que cela change pour un dirigeant
La retraite d’un dirigeant se construit sur deux piliers : les régimes obligatoires — base et complémentaire, souvent modestes pour un indépendant qui s’est longtemps versé une rémunération limitée — et tout ce que le dirigeant a bâti lui-même : épargne, immobilier, entreprise. La mesure en discussion touche le premier pilier, celui sur lequel vous n’avez aucun levier : son niveau dépend désormais, année après année, d’une décision budgétaire prise sans vous.
La leçon n’est pas idéologique, elle est mécanique. Quand la règle d’indexation peut changer chaque année, compter sur les régimes obligatoires revient à subir des arbitrages sur lesquels vous n’avez aucune prise. La préparation, elle, reste entièrement entre vos mains : c’est le seul pilier que personne ne peut geler par décret.
Trois questions deviennent centrales pour tout dirigeant : combien toucherez-vous réellement de vos régimes obligatoires — avez-vous chiffré vos droits ? Votre rémunération d’aujourd’hui construit-elle vos droits de demain ? Et l’entreprise, votre principal actif de retraite, est-elle organisée pour la sortie — cession, transmission, capitalisation ?
Un quatrième sujet, souvent oublié : la protection du conjoint. La pension de réversion se calcule sur les droits acquis du défunt — une pension de base gelée ou sous-indexée reste néanmoins le socle de la réversion. Connaître précisément l’état de ses droits, et ce que le conjoint survivant percevrait, fait partie de la même vérification : on ne protège bien que ce que l’on a mesuré.
Trois leviers de préparation, sans attendre le Sénat
1. Chiffrer ses droits
Le relevé de carrière et l’estimation des pensions ne coûtent rien et prennent une heure. Beaucoup de dirigeants découvrent à cette occasion l’écart entre la pension attendue et leur niveau de vie — c’est le point de départ de toute stratégie de retraite.
2. Revoir le couple rémunération / dividendes
Ce que vous vous versez détermine à la fois vos droits futurs — par les cotisations — et votre imposition immédiate. L’arbitrage se raisonne avant la clôture de l’exercice, pas après. C’est l’un des chantiers que nous détaillons aux dirigeants d’entreprise.
3. Mettre l’entreprise au service de la sortie
Pour un dirigeant, l’entreprise est souvent le premier actif de retraite : capitalisation, cession, transmission — chaque trajectoire a sa fiscalité et son calendrier, à articuler avec vos placements financiers. Une sortie préparée cinq ans à l’avance ne ressemble en rien à une sortie subie. Aucun de ces leviers n’exige d’acheter un produit : ils exigent une analyse écrite de votre situation, ce que nous formalisons dans un bilan patrimonial.
Conclusion
La moindre revalorisation des pensions est un sujet budgétaire — et un signal. Il rappelle que la retraite par répartition n’est qu’un pilier, soumis à des arbitrages qui ne dépendent pas de vous. Pour un dirigeant, la réponse n’est pas de commenter le texte, mais de reprendre la main sur les piliers qui dépendent de lui : ses droits, sa rémunération, son entreprise. Le Sénat examine le texte le 9 novembre ; votre retraite, elle, se prépare bien avant.
Sources : PLFSS 2027, article 35 (version déposée) ; Banque des Territoires, « L’Assemblée rejette à la quasi-unanimité le PLFSS, qui part au Sénat », 23 octobre 2026 ; BFMTV, déclarations du rapporteur général du budget de la Sécurité sociale, 20 octobre 2026 ; calculs ADAG « Budget 2027 : combien les retraités perdraient par mois » ; estimation de la revalorisation légale 2027 par la Commission des comptes de la Sécurité sociale (octobre 2026). Statut : mesures en discussion, rien n’est voté.
Parlons de votre situation.
Réponse écrite, chiffrée, indépendante de tout produit.